La santé est le sujet que les expatriés au Vietnam traitent le plus mal : on y pense après le logement, après le visa, après tout, jusqu'au premier passage aux urgences.
Cet article explique comment fonctionne une assurance santé privée locale au Vietnam, ce qu'elle couvre vraiment, ce qu'il faut vérifier avant de signer, et pour qui elle a du sens par rapport à une assurance internationale d'expatrié.
Transparence : pourquoi cet article est particulier
Disons-le d'entrée, parce que tu le liras de toute façon sur ma page à propos : ma femme, Giang, travaille pour Manulife Vietnam.
C'est même par elle que j'ai découvert de l'intérieur comment fonctionne l'assurance au Vietnam : les contrats, les réseaux d'hôpitaux, les dossiers de remboursement, les malentendus entre clients étrangers et assureurs locaux.
Les règles du jeu de cet article
Ça me donne un point de vue rare parmi les blogueurs expat. Ça me crée aussi un devoir de prudence évident. Donc, règles du jeu de cet article :
- Je ne vends rien : pas de lien d'affiliation, pas de mise en relation commerciale, pas de code promo.
- Je ne cite aucun tarif ni aucune garantie chiffrée : les primes dépendent de l'âge, de la santé et des avenants, et changent chaque année. Tout chiffre publié ici serait périmé, et ma position familiale m'interdit de jouer au comparateur.
- Je décris des mécanismes, pas des produits : ce que je t'explique vaut pour l'assurance privée locale en général. Manulife, mais aussi ses concurrents (Bao Viet, Prudential, AIA, Dai-ichi et les autres).
Ici, on parle de l'autre versant, celui dont personne ne parle en français : s'assurer localement, comme le font les Vietnamiens.
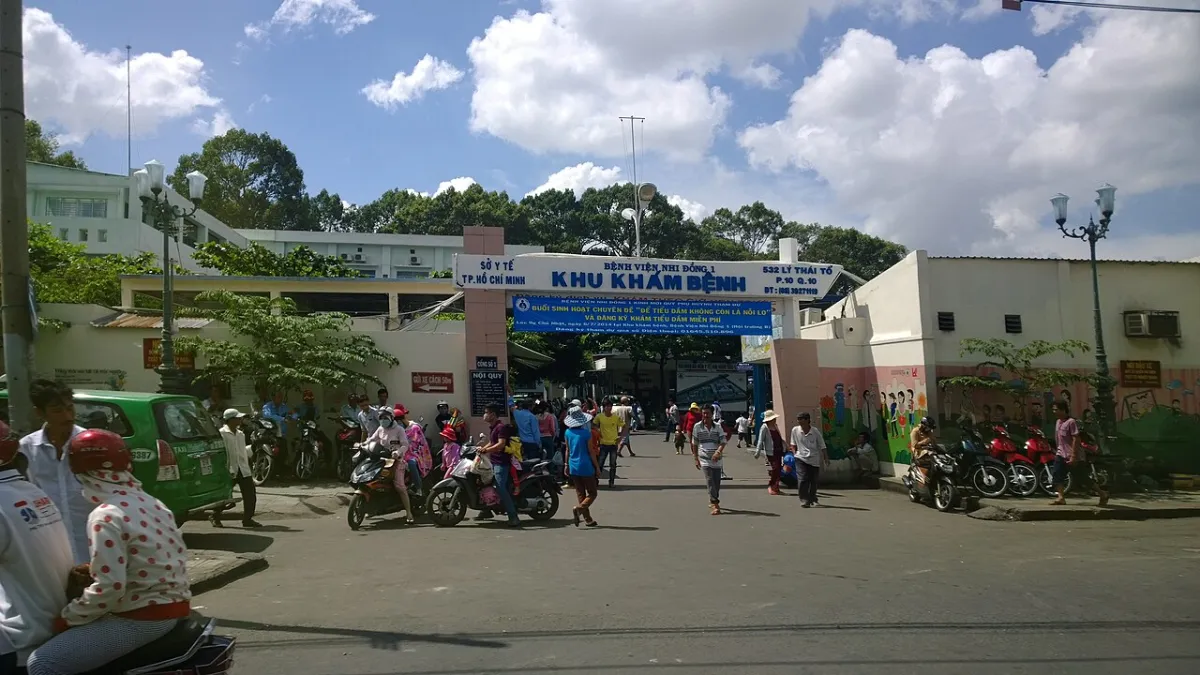
Le système de santé vietnamien en 2 minutes
Pour comprendre à quoi sert une assurance privée, il faut voir le paysage dans lequel elle s'insère.
Trois étages de soin, du public à l'international
Le Vietnam a trois étages de soin :
- Les hôpitaux publics : compétents sur le plan médical, les grands hôpitaux de Hanoï et Hô Chi Minh-Ville traitent des cas lourds tous les jours. Mais ils sont saturés, avec des conditions d'accueil rudimentaires, peu d'anglais, et un fonctionnement déroutant pour un Français (paiement d'avance, famille qui assure une partie de l'intendance).
- Les hôpitaux et cliniques privés vietnamiens : un secteur en croissance rapide, du cabinet de quartier aux grands groupes hospitaliers privés. Le confort y est nettement supérieur et les tarifs restent locaux.
- Les hôpitaux internationaux : standards occidentaux, personnel anglophone (parfois francophone), plateaux techniques modernes, et des prix qui se rapprochent de l'Europe. C'est là que vont la plupart des expatriés, et c'est là que l'absence d'assurance fait le plus mal.
J'ai détaillé où se soigner en français dans l'article sur les hôpitaux et médecins francophones.
La BHYT, l'assurance sociale obligatoire
À cela s'ajoute la BHYT (bảo hiểm y tế), l'assurance santé sociale obligatoire : si tu travailles au Vietnam avec un contrat local, tu y cotises automatiquement. Elle donne accès au système public avec un parcours de soin imposé.
À quoi sert une assurance privée
L'assurance privée, locale ou internationale, sert donc à une chose : transformer une facture imprévisible d'hôpital privé en une prime annuelle prévisible.
Une nuit d'hospitalisation dans un établissement international, une appendicectomie, un accident de scooter : sans couverture, ces événements se paient comptant, carte bancaire sur le comptoir des admissions.
Assurance locale ou assurance internationale : la vraie différence
Quand un expatrié français cherche « assurance santé Vietnam », il tombe sur deux mondes qui ne se ressemblent pas :
| Critère | Assurance locale (type Manulife VN) | Assurance internationale d'expat |
|---|---|---|
| Zone de couverture | Vietnam (parfois Asie du Sud-Est) | Monde entier ou zones au choix, France incluse |
| Niveau des primes | Tarification locale, nettement plus accessible | Tarification internationale, plusieurs fois plus élevée |
| Plafonds de garantie | Calibrés sur les coûts de soin vietnamiens | Plafonds élevés, pensés pour les pays chers |
| Rapatriement sanitaire | Rarement inclus | Généralement inclus |
| Langue du contrat | Vietnamien (version qui fait foi) | Français ou anglais |
| Réseau sans avance de frais | Hôpitaux partenaires au Vietnam | Réseaux internationaux, selon l'assureur |
Ce que chacune achète vraiment
Aucune des deux n'est « la bonne » dans l'absolu.
- L'assurance internationale : elle achète une continuité France-Vietnam et des plafonds confortables.
- L'assurance locale : elle achète une couverture du quotidien au prix du marché local.
Comment fonctionne une assurance privée locale (type Manulife)
Un contrat d'assurance-vie, avec des avenants santé
Premier réflexe à avoir : au Vietnam, les grands assureurs privés sont d'abord des assureurs-vie.
Le produit socle est souvent un contrat d'assurance-vie ou de prévoyance, auquel s'ajoutent des avenants santé (hospitalisation, maladies graves, accident, soins ambulatoires…).
Il existe aussi des produits santé « purs » (cartes santé annuelles, souvent distribuées par les assureurs non-vie ou en entreprise), mais le schéma vie + avenants domine le marché des particuliers.
Les trois briques qu'on retrouve presque toujours
Concrètement, trois briques reviennent presque toujours :
- L'hospitalisation : la garantie centrale (chambre, chirurgie, soins intensifs), avec des plafonds par séjour ou par an.
- Les maladies graves (bệnh hiểm nghèo) : un capital versé en cas de diagnostic d'une maladie de la liste contractuelle (cancer, AVC…). Une logique de capital, pas de remboursement de frais.
- L'ambulatoire et le dentaire : consultations, examens, médicaments. Souvent en option, avec des plafonds bas et un suivi administratif plus exigeant.
Le réseau d'hôpitaux partenaires change tout
Le deuxième pilier du système, c'est le réseau d'hôpitaux partenaires :
- ✅ Dans les établissements du réseau : l'assureur règle directement l'hôpital (le « cashless » ou garantie de paiement). Tu présentes ta carte, tu signes, tu sors.
- ⚠️ Hors réseau : c'est l'autre régime. Tu avances les frais, tu gardes chaque facture et chaque ordonnance, et tu déposes un dossier de remboursement.
Lire le contrat : les points qui changent tout
Giang me le répète souvent : la plupart des litiges ne viennent pas de l'assureur qui « refuse de payer », mais d'un client qui n'a pas lu (ou pas pu lire) ce qu'il signait.
La check-list des clauses
Voici la check-list des clauses à examiner, quel que soit l'assureur :
| Clause | La question à poser avant de signer |
|---|---|
| Délais de carence (thời gian chờ) | Combien de temps après la souscription chaque garantie devient-elle active ? (la maternité et certaines maladies ont les délais les plus longs) |
| Exclusions | Maladies préexistantes, sports « à risque », conduite de moto sans permis vietnamien valide : qu'est-ce qui n'est jamais couvert ? |
| Plafonds | Par acte, par séjour, par an : à partir de quel montant est-ce toi qui paies ? |
| Âge limite | Jusqu'à quel âge peut-on souscrire, et surtout jusqu'à quel âge le contrat est-il renouvelable ? |
| Réseau cashless | Les hôpitaux internationaux de ta ville sont-ils partenaires, ou seulement les établissements vietnamiens ? |
| Version qui fait foi | Le contrat de référence est-il en vietnamien ? Qui, dans ton entourage, peut le relire ligne à ligne ? |
Deux clauses à regarder de plus près
Le point de l'âge limite mérite un mot de plus : c'est lui qui disqualifie souvent l'assurance locale pour les retraités arrivant à 60 ans passés.
Beaucoup de produits n'acceptent plus de nouveaux assurés à cet âge, ou cessent de se renouveler quelques années plus tard. Si tu prépares une retraite au Vietnam, lis le volet santé du guide retraite avec cette contrainte en tête.
Au quotidien : réseau, application, remboursements
Une fois le contrat signé, la vie avec une assurance locale est plus simple que sa souscription.
Des assureurs passés au numérique
Les grands assureurs vietnamiens sont passés au numérique de façon spectaculaire ces dernières années :
- Application mobile : pour consulter ses garanties, déclarer un sinistre, suivre un remboursement.
- Dossiers photographiés : plutôt qu'envoyés par courrier.
- Virements rapides : une fois le dossier validé.
Trois habitudes à prendre dès le premier jour
- Garde tout : factures rouges officielles (hóa đơn), ordonnances, comptes rendus. Au Vietnam, le remboursement hors réseau vit et meurt par les justificatifs.
- Appelle avant les soins programmés : pour une hospitalisation prévue, la garantie de paiement se demande à l'avance. Arriver à l'hôpital sans avoir prévenu l'assureur, c'est s'exposer à avancer les frais inutilement.
- Déclare vite : les contrats fixent des délais pour soumettre un dossier de remboursement. Un dossier complet déposé tôt se règle sans histoire ; un dossier incomplet déposé tard devient un feuilleton.
Pour qui l'assurance locale a du sens (et pour qui non)
✅ Pour qui elle a du sens
- ✅ L'expatrié installé durablement, vie médicale au Vietnam : le cœur de cible. Salarié local, entrepreneur, conjoint de Vietnamien(ne) : si tes soins se passent au Vietnam, payer une prime internationale pour une couverture mondiale dont tu ne te sers pas est un luxe discutable.
- ✅ Le couple mixte : cas d'école. Le/la conjoint(e) vietnamien(ne) est de toute façon dans l'écosystème local ; assurer le foyer chez le même assureur local est souvent la solution la plus cohérente, et le contrat en vietnamien cesse d'être un obstacle.
Pour qui c'est moins évident
- ❌ Le nomade ou le nouvel arrivant en phase de test : mauvais candidat. Si tu n'es pas sûr de rester, une assurance voyage longue durée puis une couverture internationale résiliable ont plus de sens qu'un contrat local pensé pour durer.
- ❌ Celui qui veut garder un pied médical en France : l'assurance locale ne couvre pas tes séjours français. C'est le territoire de la CFE et des mutuelles internationales, détaillées dans le guide santé expatrié.
- ⚠️ Le retraité de plus de 60 ans : à vérifier au cas par cas à cause des âges limites, et sans attendre, car chaque année compte à la souscription.
Notre organisation de couple mixte (sans les chiffres, promis)
Ce que je peux partager honnêtement, c'est la logique de notre foyer.
Deux parcours dans le même foyer
Giang est vietnamienne, salariée au Vietnam : elle cumule la BHYT de son contrat de travail et la couverture privée, le schéma classique des cadres vietnamiens.
Moi, je suis passé par les étapes que traversent la plupart des expatriés : assurance voyage au début, puis une vraie réflexion de long terme une fois installé, en pesant exactement les critères de cet article :
- où je me soigne ;
- quels hôpitaux ;
- quels plafonds ;
- quelle continuité avec la France.
Notre vrai avantage : l'information
Le vrai avantage de notre situation n'est pas un tarif préférentiel, c'est l'information : avoir à la maison quelqu'un qui lit un contrat d'assurance vietnamien comme toi tu lis un menu de restaurant change tout.
C'est précisément ce que je te souhaite de reconstituer autour de toi : un(e) conjoint(e), un(e) ami(e) vietnamien(ne) de confiance ou un courtier indépendant qui relit les clauses avant signature.
Les erreurs fréquentes
- ❌ Ne pas s'assurer du tout « parce que les soins ne sont pas chers au Vietnam » : vrai pour une consultation de quartier, faux pour une hospitalisation internationale. C'est le pari le plus coûteux de l'expatriation.
- ❌ Confondre assurance-vie et couverture santé : signer un contrat d'épargne-assurance en croyant acheter une mutuelle, sans avenant hospitalisation digne de ce nom.
- ❌ Signer sans faire relire la version vietnamienne : la plaquette anglaise est un résumé commercial, pas le contrat.
- ❌ Découvrir les délais de carence en même temps que la grossesse : la maternité se planifie contractuellement des mois à l'avance. Tout est dans l'article grossesse au Vietnam.
- ❌ Négliger la clause moto : rouler sans permis vietnamien valide peut annuler la garantie accident, précisément sur le risque le plus probable.
- ❌ Attendre d'être malade pour souscrire : les préexistances sont exclues partout ; l'assurance s'achète en bonne santé.
📌 La fiche pratique sur Vietnam en poche Santé et assurance au Vietnam →
Une question ? Un retour d'expérience ?
Pas encore de message ici. Une question sur cet article, ou ton expérience à partager ? Écris-la ci-dessous : elle s'affiche sous l'article.
Laisser un commentaire
Votre e-mail n'est pas publié. Les commentaires sont affichés ici directement.