💰 Les montants de cette page correspondent à mars 2026. Les prix vietnamiens bougent vite : vérifiez avant d'engager une dépense.
La santé au Vietnam peut être excellente… ou désastreuse selon où vous vous retrouvez. Les hôpitaux publics vietnamiens sont économiques mais souvent bondés et peu adaptés aux étrangers.
Les cliniques privées internationales coûtent cher mais offrent un niveau de soins européen. La bonne assurance fait toute la différence.
Pourquoi une assurance privée est indispensable
La Sécurité sociale française ne couvre pas les soins à l'étranger sauf cas spécifiques (détachement, accord bilatéral). Le Vietnam et la France n'ont pas de convention de sécurité sociale bilatérale couvrant les soins courants.
Si vous travaillez à distance ou si vous êtes indépendant au Vietnam, vous partez donc sans couverture de base. Et les urgences médicales peuvent coûter plusieurs milliers de dollars dans un hôpital international.
L'assurance sociale vietnamienne (Bảo hiểm xã hội)
Si vous travaillez au Vietnam avec un contrat local (permis de travail + contrat de droit vietnamien), vous êtes en principe obligatoirement affilié à la sécurité sociale vietnamienne (Loi sur l'assurance sociale n°58/2014/QH13). Les cotisations sont prélevées automatiquement :
- Part employeur : 17,5% du salaire brut (assurance sociale + santé + chômage)
- Part salarié : 10,5% du salaire brut
Une couverture réelle, mais limitée
- ✅ Soins : dans les hôpitaux publics.
- ⚠️ Remboursements : partiels, sur liste positive.
- ❌ Médecins : pas de médecins francophones ni anglophones dans les hôpitaux conventionnés.
Pour les expatriés, c'est un filet de sécurité insuffisant seul.
Les mutuelles internationales recommandées
Ces assureurs sont les plus utilisés par les expatriés français et francophones en Asie du Sud-Est :
| Assureur | Formule de base | Prix mensuel (30 ans) | Points forts |
|---|---|---|---|
| AXA Expatriate | Essential | ~80–120 € | Réseau mondial, app mobile, remboursement rapide |
| Cigna Global | Silver | ~100–150 € | Couverture dentaire incluse, accès direct hôpitaux |
| Allianz Care | Basic | ~90–130 € | Service client en français, réseau Vietnam solide |
| GeoBlue | Xplorer | ~120–170 € | Rapatriement inclus, frais de médecin directs |
| CFE (Caisse des Français) | Base | ~70–100 € | Complément sécu française, idéal si cotisation maintenue |
Assurance voyage ACS : la solution pour les courts séjours et la transition
Une assurance voyage étendue est souvent le meilleur choix dans deux cas :
- Un séjour de moins de 12 mois au Vietnam : test d'expatriation, voyage long, stage, volontariat.
- Une période de transition : avant de souscrire une mutuelle expatriée classique.
Ses atouts : pas de durée minimale, souscription immédiate en ligne, sans engagement long terme.
Globe Traveller ou Globe Partner, selon votre âge
Je suis partenaire d'ACS, courtier spécialisé en mobilité internationale depuis plus de 40 ans. Deux formules selon votre profil :
| Formule ACS | Pour qui ? | Prix de départ | Points forts |
|---|---|---|---|
| Globe Traveller ↗ | Tous voyageurs jusqu'à 66 ans | à partir de 25 € | Plafond jusqu'à 500 000 €, sports à risques en option, VPN 20 Go/mois offert |
| Globe Partner ↗ | Backpackers et jeunes expats jusqu'à 40 ans | à partir de 16,50 € | Tarif très accessible, frais médicaux dès le 1er €, idéal budget serré |
- Frais médicaux : 100% dès le 1er euro (hospitalisation sans avance de frais).
- Rapatriement sanitaire : au coût réel.
- Responsabilité civile : jusqu'à 4,5 M€.
- Bagages : indemnisation jusqu'à 2 000 €.
- Assistance : multilingue, 24h/24 et 7j/7.
- Souscription : en quelques minutes, certificat par email immédiat.
Les hôpitaux internationaux à Hanoï
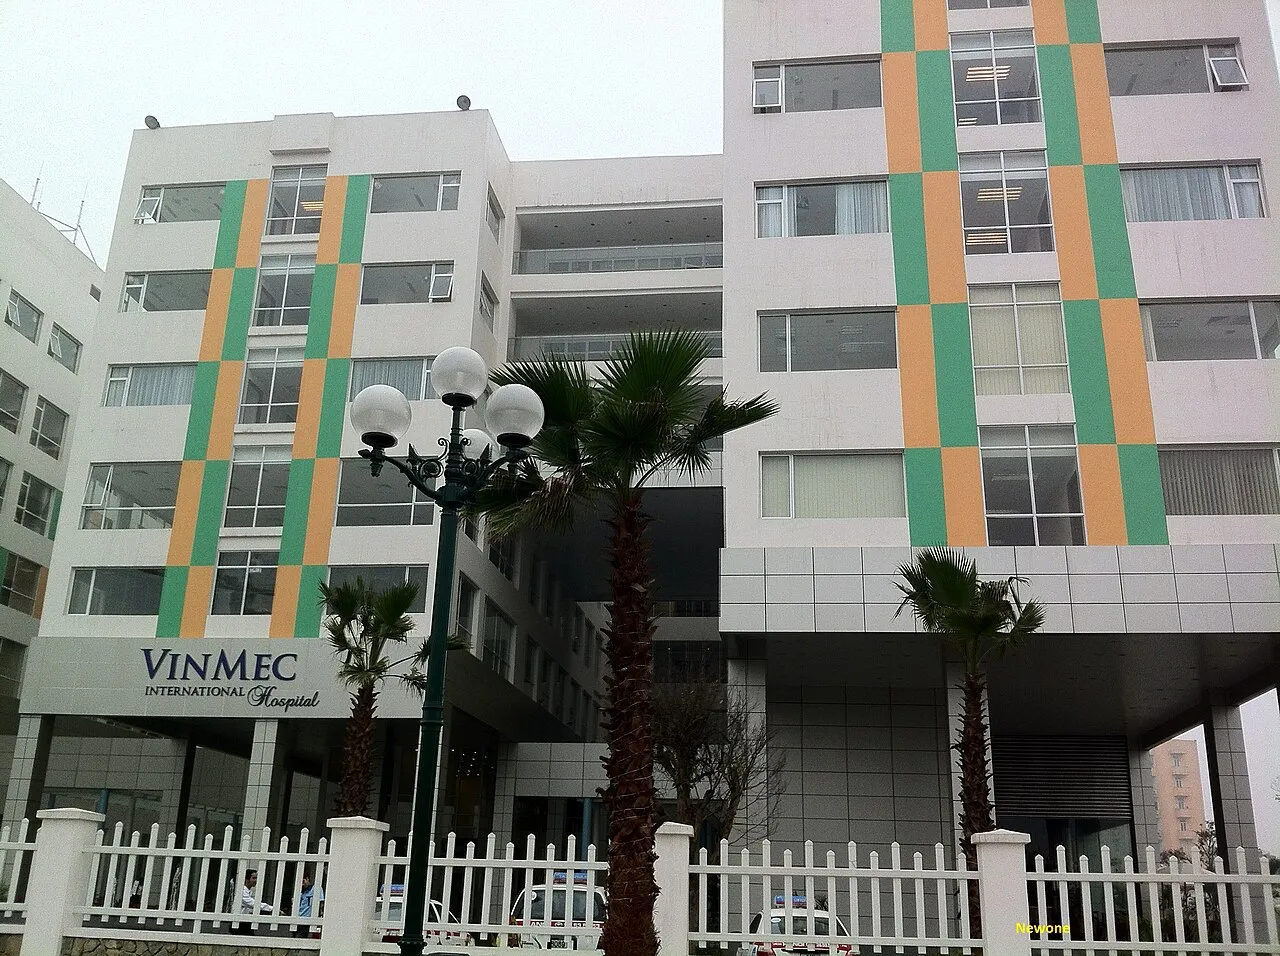
Ces établissements accueillent les expatriés avec des médecins anglophones ou francophones et des standards proches des normes européennes :
- Hôpital Vinmec Times City : standard international, nombreuses spécialités, urgences 24h/24
- Hôpital Français de Hanoï (Hôpital Saint-Paul réhabilité) : médecins francophones disponibles certains jours
- Family Medical Practice Hanoi : clinique internationale très fréquentée par les expats, médecins occidentaux
- Hong Ngoc Hospital : bon rapport qualité/prix pour les soins courants
Les coûts réels à anticiper
- Consultation généraliste en clinique internationale : 50–100 USD
- Consultation spécialiste : 100–200 USD
- Nuit en hospitalisation hôpital international : 300–600 USD
- Radiographie / scanner : 80–250 USD
- Rapatriement médical vers la France : 20 000–100 000 €
La CFE en détail : conditions et fonctionnement
La Caisse des Français de l'Étranger (CFE) est une adhésion volontaire à l'assurance maladie française depuis l'étranger. Elle est souvent mal comprise mais peut être la solution la plus avantageuse pour les Français au Vietnam sur le long terme.
Comment la CFE vous rembourse
Fonctionnement : vous cotisez à la CFE et bénéficiez des remboursements du régime général français, selon les tarifs conventionnels.
Les soins effectués au Vietnam sont remboursés sur la base des tarifs de référence français, ce qui couvre partiellement les consultations dans les cliniques internationales de Hanoï.
- Conditions d'éligibilité : être de nationalité française, résider à l'étranger, ne pas être affilié à un régime obligatoire étranger incompatible.
- ✅ Ce qui est couvert : hospitalisation, consultations, maternité, invalidité, accidents du travail (option).
- ❌ Ce qui ne l'est pas : soins dentaires et optiques sans complémentaire, dépassements d'honoraires non pris en charge à 100%.
Ce que coûte la CFE : un barème trimestriel par âge
La CFE publie un barème trimestriel par tranche d'âge. Attention, on lit souvent des montants mensuels qui n'en sont pas.
Pour l'assurance maladie-maternité Mondexpat Santé en solo, il va de 180 € par trimestre avant 25 ans à 909 € par trimestre à partir de 70 ans, soit de 60 à 303 € par mois. Le détail est dans le tableau ci-dessous.
| Âge | Mondexpat Santé (solo) | Mondexpat Santé (famille) | Francexpat Santé (solo) | Francexpat Santé (famille) |
|---|---|---|---|---|
| 0 – 24 ans | 180 € | 528 € | 153 € | 285 € |
| 25 – 29 ans | 189 € | 564 € | 180 € | 285 € |
| 30 – 34 ans | 291 € | 600 € | 210 € | 441 € |
| 35 – 39 ans | 315 € | 726 € | 246 € | 522 € |
| 40 – 44 ans | 411 € | 843 € | 300 € | 633 € |
| 45 – 49 ans | 453 € | 981 € | 378 € | 780 € |
| 50 – 54 ans | 546 € | 1 068 € | 456 € | 900 € |
| 55 – 59 ans | 636 € | 1 233 € | 525 € | 996 € |
| 60 – 64 ans | 828 € | 1 476 € | 615 € | 1 107 € |
| 65 – 69 ans | 867 € | 1 545 € | 648 € | 1 161 € |
| 70 ans et plus | 909 € | 1 623 € | 678 € | 1 221 € |
Cotisations trimestrielles, barème individuel publié par la CFE, en vigueur depuis avril 2026. Divisez par trois pour le coût mensuel.
À noter : les tarifs n'ont pas bougé entre avril 2025 et janvier 2026, puis ont augmenté de 9 à 11 % selon la tranche en avril 2026.
Un barème de début d'année ne vaut donc pas forcément pour l'année entière : vérifiez celui en vigueur avant d'adhérer.
« Je garde Ameli depuis l'étranger » n'existe pas
C'est la confusion la plus répandue, et elle se lit partout sur les forums. Ameli ne vend pas de couverture pour expatriés : il vous renvoie vers la CFE. La page « travailleur expatrié à l'étranger » d'ameli.fr, mise à jour le 19 janvier 2026, est sans ambiguïté :
« Dès votre arrivée dans votre pays d'expatriation, vous n'êtes plus pris en charge par votre régime de sécurité sociale français. »
« Pour continuer à bénéficier du régime de l'Assurance Maladie française en tant qu'expatrié, vous pouvez adhérer à la Caisse des Français de l'étranger (CFE). »
Vous devez également restituer votre carte Vitale et votre carte européenne d'assurance maladie à votre caisse.
Pourquoi les montants qu'on lit sur les forums paraissent si élevés
Parce que « rester couvert », pour la CFE, ce n'est pas une assurance mais jusqu'à trois, qui se souscrivent séparément :
- Maladie-maternité : c'est la seule que donne le tableau ci-dessus.
- Vieillesse-veuvage : pour continuer à valider des trimestres de retraite. Sa cotisation trimestrielle se compte en milliers d'euros selon la catégorie de ressources.
- Accidents du travail et maladies professionnelles : cotisée au taux de 1,15 % sur une base annuelle choisie.
Un devis complet additionne donc plusieurs lignes, et peut atteindre plusieurs fois le montant de la seule santé.
Quand quelqu'un annonce « la CFE me coûte 250 € par mois » alors que le barème santé de sa tranche d'âge en affiche 87, il ne se trompe pas : il ne parle simplement pas de la même chose.
Demandez toujours le détail ligne par ligne avant de comparer deux montants.
La BHYT : l'assurance maladie publique, et le cas du conjoint vietnamien
À côté de l'assurance sociale (bảo hiểm xã hội), le Vietnam a une assurance maladie publique : la BHYT, bảo hiểm y tế. C'est elle qui rembourse les soins, et elle fonctionne selon deux voies distinctes.
Voie 1 : obligatoire, par l'employeur
Une personne étrangère qui travaille au Vietnam sous contrat de travail d'un an ou plus, avec un permis de travail ou un certificat professionnel, relève de l'assurance sociale obligatoire et donc de la BHYT.
La cotisation est de 4,5 % du salaire mensuel, prélevée chaque mois avec les autres cotisations. Les droits aux soins sont alors les mêmes que ceux d'un salarié vietnamien.
Voie 2 : volontaire, par le foyer
C'est celle qui concerne le plus de lecteurs de ce blog : le conjoint étranger qui ne travaille pas au Vietnam. La BHYT volontaire ne se souscrit pas individuellement : elle se souscrit par foyer.
Concrètement, il faut être inscrit au livret de famille ou au livret de résidence temporaire avec les autres membres du foyer présents au Vietnam.
La cotisation est dégressive par personne du foyer :
- Le premier membre : 4,5 % du salaire de base.
- Le deuxième : 70 % de ce que paie le premier.
- Le troisième : 60 %.
- Le quatrième : 50 %.
- À partir du cinquième : 40 %.
Les âges limites, assureur par assureur
C'est le point que l'on découvre trop tard, souvent au moment du renouvellement. Les chiffres ci-dessous sont ceux écrits sur les pages des assureurs eux-mêmes, relevés le 28 septembre 2026. Quand un âge n'y figure pas, nous ne l'inventons pas : nous le disons.
| Formule | Âge à la souscription | Durée maximale | Âge limite de renouvellement |
|---|---|---|---|
| ACS Globe Partner | « Voyageur de moins de 40 ans de toute nationalité » | « Séjour jusqu'à 12 mois » | Non indiqué sur la page de l'assureur |
| ACS Globe Traveller | « Voyageurs de moins de 66 ans de toutes nationalités » | « Voyages dans le monde entier jusqu'à 12 mois » | Non indiqué sur la page de l'assureur |
| CFE | Aucun âge limite indiqué ; la condition est d'être français et de résider à l'étranger, ou ressortissant de l'UE, de l'EEE ou de la Suisse | Adhésion continue | Non indiqué |
Ce qu'il faut faire écrire à l'assureur avant de signer
Sur les âges de renouvellement, aucune des pages consultées ne donne de chiffre. C'est précisément ce qu'il faut demander par écrit à l'assureur avant de signer, surtout si vous approchez de la limite de souscription.
Une formule que vous ne pourrez pas renouveler dans deux ans ne vous couvre pas pour votre installation : elle vous couvre pour un séjour.
Quelle couverture pour quel profil
Il n'y a pas de bonne réponse unique : il y a une bonne réponse par situation. Le tableau ci-dessous résume les quatre cas les plus fréquents parmi les Français au Vietnam.
| Profil | Ce qui s'applique d'office | Ce qu'il reste à prendre | Le point de vigilance |
|---|---|---|---|
| Salarié d'une entreprise vietnamienne contrat d'un an ou plus |
BHYT obligatoire, 4,5 % du salaire, prélevée par l'employeur | Une couverture privée pour les cliniques internationales | La BHYT ne donne pas accès aux cliniques internationales |
| Conjoint étranger sans emploi au Vietnam | Rien d'office | BHYT par le foyer si inscription au livret, et une couverture privée | Sans inscription au livret, la voie BHYT volontaire est fermée |
| Conjoint vietnamien | Régime vietnamien, par l'emploi ou par le foyer | Selon les soins recherchés | Le cas le plus simple des quatre |
| Retraité français installé au Vietnam | Rien d'office : la Sécurité sociale française ne suit pas hors de France | CFE, et une complémentaire adaptée à l'Asie | Le délai de trois mois après le départ de France |
| Séjour court ou période de transition | Rien | Une assurance voyage, selon l'âge : Globe Partner en dessous de 40 ans, Globe Traveller en dessous de 66 ans | Les deux formules sont limitées à 12 mois |
Pour le détail des démarches côté vietnamien, la fiche santé et assurance au Vietnam de Vietnam en poche reprend les mêmes points avec ses propres sources.
Vaccinations recommandées avant et pendant le séjour
Le Vietnam est en zone tropicale. Certaines maladies absentes en France circulent activement. Le Ministère français des Affaires étrangères (Conseils aux Voyageurs) recommande les vaccinations suivantes pour un séjour au Vietnam :
| Vaccin | Recommandation | Notes |
|---|---|---|
| Hépatite A | Fortement recommandé | Transmission par l'eau et les aliments |
| Hépatite B | Fortement recommandé | Série de 3 injections, à commencer 2 mois avant le départ |
| Typhoïde | Recommandé séjour long | Surtout si consommation de nourriture de rue |
| Rage | Recommandé zones rurales | Chiens errants et chauves-souris |
| Encéphalite japonaise | Séjour long / zones rizicoles | Transmis par moustiques Culex |
| COVID-19 | Mise à jour recommandée | Selon protocoles en vigueur en 2026 |
La médecine traditionnelle vietnamienne
La y học cổ truyền (médecine traditionnelle vietnamienne) est une médecine reconnue et encadrée par l'État. Elle cohabite avec la médecine occidentale dans le système de santé public et dans de nombreuses cliniques privées.
Les pratiques les plus courantes au Vietnam :
- Acupuncture (châm cứu) : très répandue et remboursée par l'assurance sociale dans les hôpitaux publics. Efficace et peu onéreuse pour les douleurs chroniques (50 000–200 000 VND la séance).
- Ventouses (giác hơi) : utilisées dans les familles pour les rhumes et les douleurs musculaires. Très courante en automédication domestique.
- Herboristerie (thuốc nam) : pharmacies traditionnelles nombreuses dans les vieux quartiers de Hanoï, notamment Phố Thuốc Bắc (rue des médicaments).
- Gua sha (cạo gió) : grattage de la peau avec un outil pour "chasser le vent du corps". Laisse des marques rouges inoffensives mais peut surprendre un médecin occidental non prévenu.
Les informations de cet article s'appuient sur les sites et textes officiels suivants, vérifiés lors de sa rédaction (article publié le 28 mars 2026) :
📌 La fiche pratique sur Vietnam en poche Santé et assurance au Vietnam →
Sources
Les chiffres, âges et taux cités dans les sections « BHYT », « âges limites » et « profils » proviennent des pages ci-dessous, avec leur date de consultation.
- ACS Globe Partner : « Voyageur de moins de 40 ans de toute nationalité », « Séjour jusqu'à 12 mois ». Consultée le 28 septembre 2026.
- ACS Globe Traveller : « Voyageurs de moins de 66 ans de toutes nationalités », « Voyages dans le monde entier jusqu'à 12 mois ». Consultée le 28 septembre 2026.
- Caisse des Français de l'Étranger : condition de nationalité et de résidence, et délai de trois mois après le départ de France au-delà duquel une carence peut s'appliquer. Consultée le 28 septembre 2026.
- Assurance maladie publique vietnamienne (BHYT) : conditions d'assujettissement des travailleurs étrangers (contrat d'un an ou plus, permis de travail), taux de 4,5 % du salaire mensuel, voie volontaire par le foyer et barème dégressif (70 %, 60 %, 50 %, puis 40 %), prise en charge de 80 à 100 % selon la catégorie et l'établissement d'inscription. Documentation de la sécurité sociale vietnamienne et presse spécialisée, consultées le 28 septembre 2026.
- CFE, barème individuel en vigueur depuis avril 2026 : cotisations trimestrielles par tranche d'âge pour Mondexpat Santé et Francexpat Santé, en solo et en famille, et cotisation « catégorie aidée » de 228 € par trimestre sous condition de ressources inférieures à 24 030 €, pour les adhésions individuelles hors de France et d'Europe. La CFE publie ses barèmes successifs sur cette page ; celui de janvier 2026 était identique à celui d'avril 2025, et les tarifs ont augmenté en avril 2026. Consulté le 28 septembre 2026.
- ameli.fr, « Vous êtes travailleur expatrié à l'étranger », page mise à jour le 19 janvier 2026 : fin de la prise en charge par le régime français dès l'arrivée dans le pays d'expatriation, restitution de la carte Vitale, adhésion à la CFE pour continuer à bénéficier du régime français, double cotisation au régime obligatoire local et à la CFE, et formulaire S1106 au retour. Consultée le 28 septembre 2026.
- Les trois assurances de la CFE (maladie-maternité, vieillesse-veuvage, accidents du travail au taux de 1,15 % sur une base annuelle choisie) : barème individuel de la CFE cité ci-dessus. Maintien des droits pendant trois mois au retour définitif en France pour les anciens adhérents sans activité professionnelle : article R762-8 du Code de la sécurité sociale. Consultés le 28 septembre 2026.
- Liens ACS : liens partenaires. Si vous souscrivez via ces liens, je touche une commission, sans surcoût pour vous.
Les montants et conditions des assureurs changent. Vérifiez toujours sur la page de l'assureur avant de souscrire. Cet article est une aide à la décision, pas un conseil en assurance.
Une question ? Un retour d'expérience ?
Pas encore de message ici. Une question sur cet article, ou ton expérience à partager ? Écris-la ci-dessous : elle s'affiche sous l'article.
Laisser un commentaire
Votre e-mail n'est pas publié. Les commentaires sont affichés ici directement.