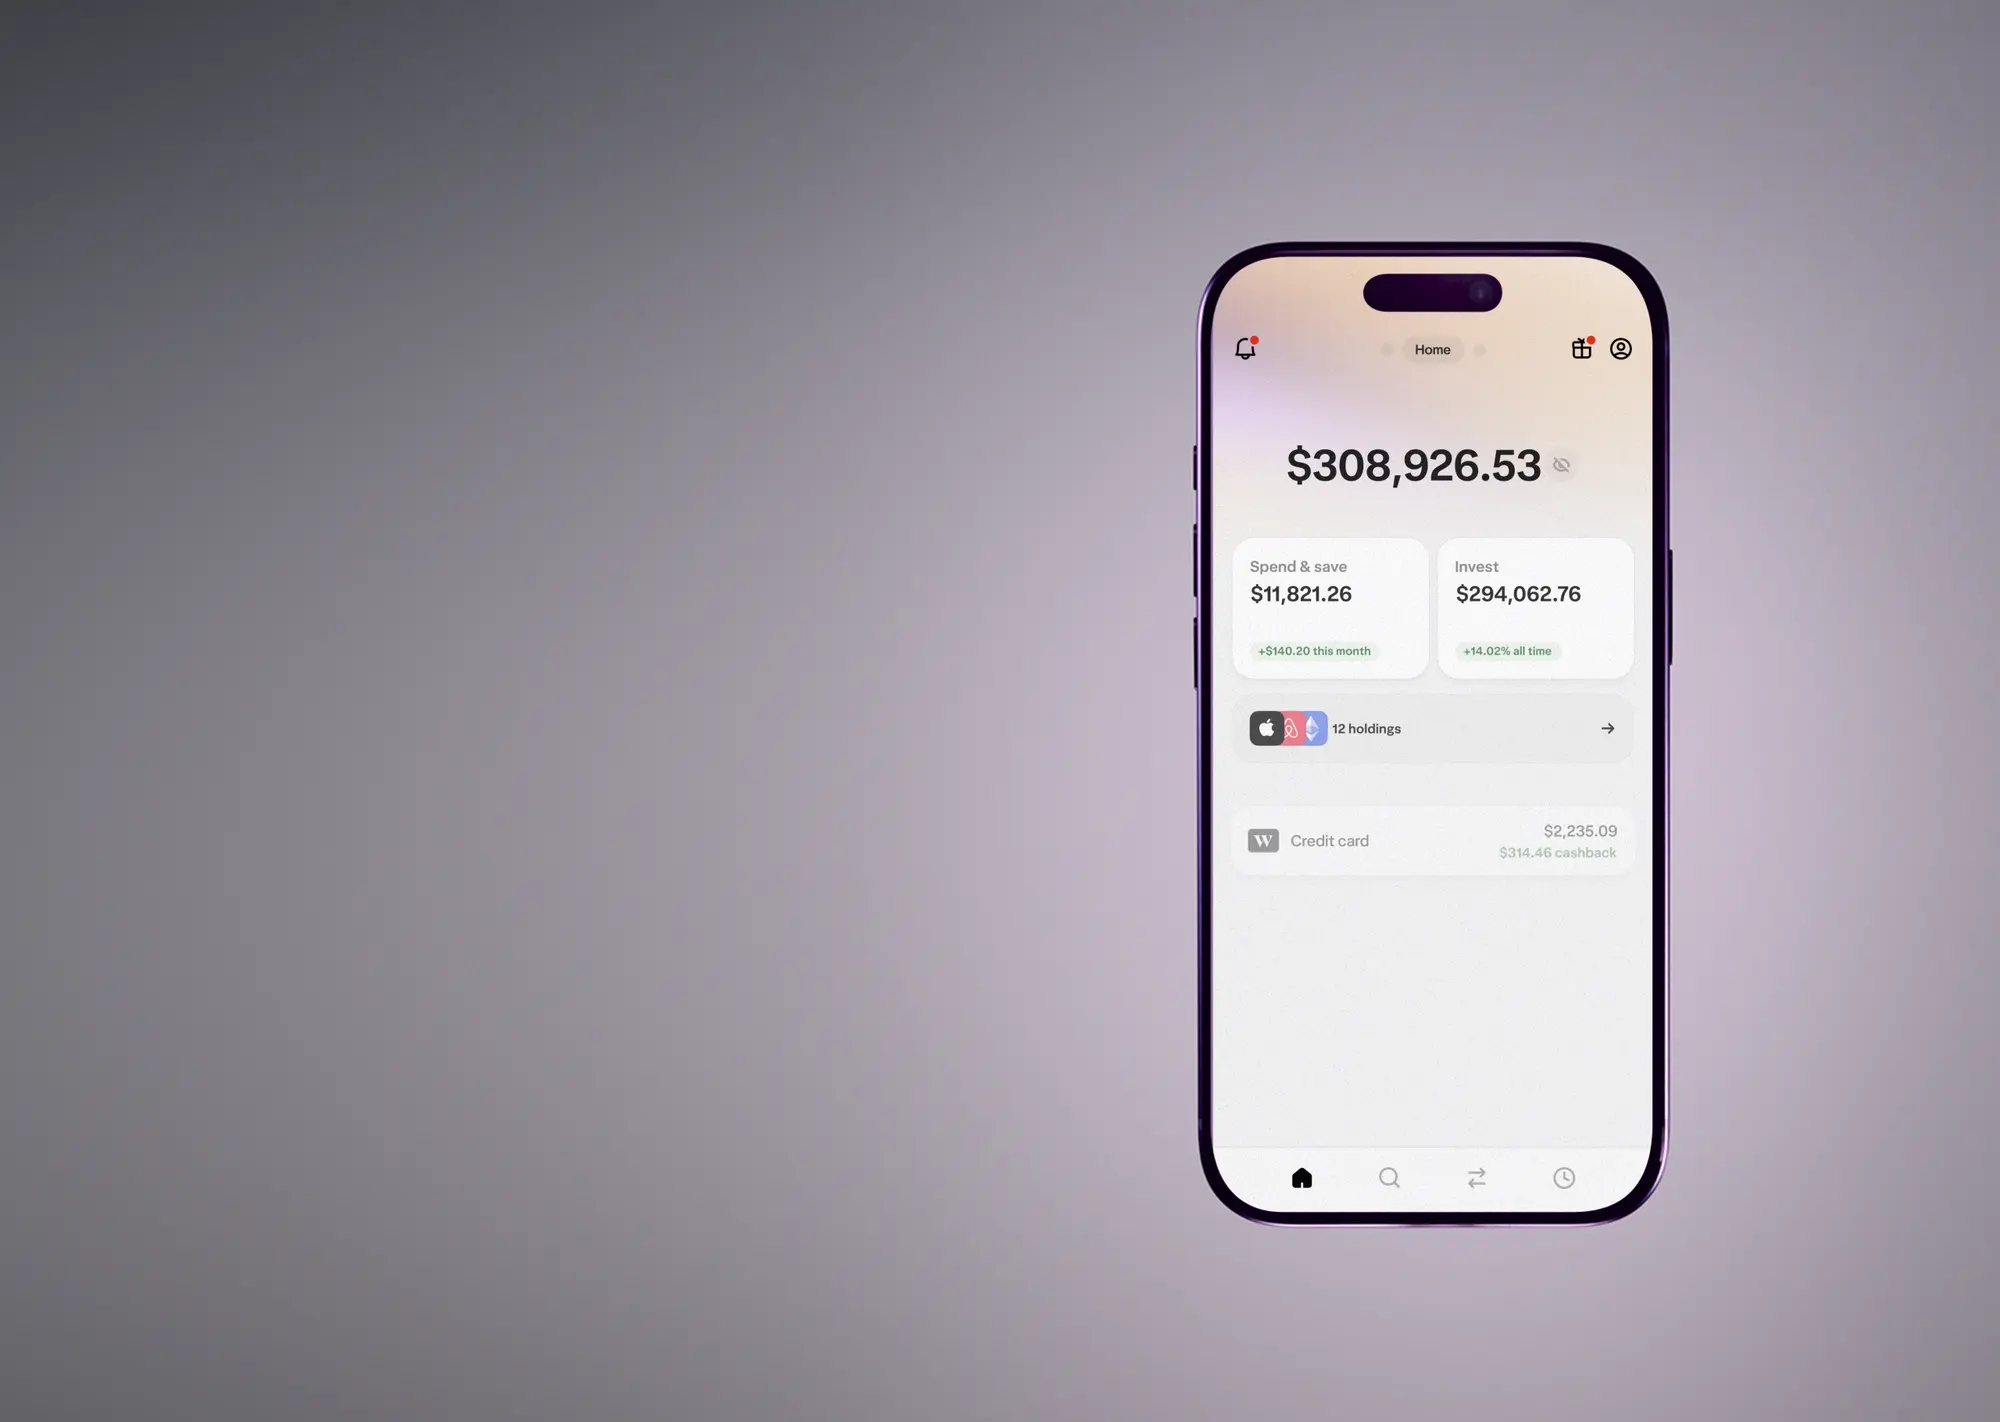
Vous êtes Franco-Canadien, vous avez la résidence permanente au Canada, ou vous préparez une installation à Montréal ou Québec depuis la France ? Ouvrir un compte bancaire canadien fait partie des premières démarches — et c'est plus simple que vous ne le pensez. Wealthsimple est devenu ma solution de référence pour gérer la partie canadienne de mes finances depuis l'Europe ou l'Asie.
Attention : cet article s'adresse aux personnes qui ont (ou qui vont avoir) le droit légal de résider au Canada — citoyens canadiens, résidents permanents, ou titulaires d'un visa de travail. Wealthsimple n'est pas disponible pour un simple touriste.
Parce que beaucoup d'entre nous ne sont pas partis de France directement. On passe par le Québec, l'Australie ou Singapour, et on arrive au Vietnam avec des comptes restés ouverts derrière soi. Moi le premier : trois ans au Québec, puis un retour en France avant le Vietnam.
Cet article s'adresse donc à un cas précis — vous avez un lien avec le Canada et vous vivez ailleurs, au Vietnam ou dans un autre pays. Si votre parcours est France → Vietnam sans détour, l'article qui vous concerne est plutôt organiser ses finances entre la France et le Vietnam, ou le compte joint franco-vietnamien.
Pourquoi ouvrir un compte bancaire canadien depuis l'Europe
Plusieurs situations rendent un compte canadien nécessaire :
- Vous préparez votre départ au Canada — avoir un compte ouvert avant d'arriver simplifie l'installation (loyer, carte de crédit, employeur).
- Vous avez déjà la résidence permanente ou la citoyenneté — même depuis la France, vous pouvez gérer vos investissements canadiens (CELI, REER) à distance.
- Vous recevez des revenus canadiens — clients canadiens, plateforme de freelance, pension, dividendes — il vous faut un compte en CAD.
- Vous faites des aller-retours réguliers — avoir un compte local évite les frais de conversion et les complications à chaque retour.
- Vous avez quitté le Canada pour l'Asie — c'est le cas de plusieurs lecteurs de ce blog ; moi, je suis passé par la France avant de m'installer au Vietnam. Le compte canadien reste utile pour les revenus qui continuent d'arriver en dollars canadiens, pour les placements déjà ouverts, et parce que fermer un CELI depuis l'autre bout du monde coûte plus cher que de le laisser vivre.
J'ai vécu trois ans au Québec, puis je suis rentré en France avant de m'installer au Vietnam. Garder un compte Wealthsimple actif au Canada me permet de gérer mes finances canadiennes à distance — investissements, réception de virements, fiscalité — sans être physiquement présent.
Depuis Hanoï, la difficulté n'est pas technique, elle est administrative : le décalage horaire rend le support téléphonique canadien pénible, la double authentification par SMS suppose de garder un numéro actif, et surtout votre résidence fiscale change. Au-delà de 183 jours par an au Vietnam, vous n'êtes plus résident fiscal canadien — ce qui a des conséquences directes sur ce que vous avez le droit de garder ouvert. C'est le sujet de la section suivante, et c'est le point que la plupart des guides passent sous silence.
Conditions d'ouverture : qui peut ouvrir un compte canadien
Le point le plus important à comprendre : Wealthsimple est réservé aux résidents fiscaux canadiens. En pratique :
| Statut | Éligible ? | Note |
|---|---|---|
| Citoyen canadien (même vivant en France) | ✅ Oui | Adresse canadienne recommandée |
| Résident permanent canadien | ✅ Oui | NAS requis |
| Visa de travail / permis de travail | ⚠️ Selon cas | NAS requis, vérifier résidence fiscale |
| Étudiant international (permis d'études) | ⚠️ Parfois | NAS temporaire souvent accepté |
| Touriste / visa court séjour | ❌ Non | Pas de résidence fiscale |
| Français sans lien avec le Canada | ❌ Non | Wealthsimple Canada uniquement |
Pourquoi Wealthsimple plutôt qu'une grande banque canadienne
Les cinq grandes banques canadiennes (TD, RBC, BMO, Scotia, CIBC) sont fiables mais conçues pour les clients présents physiquement au Canada. Pour quelqu'un qui gère ses finances depuis l'Europe, Wealthsimple a des avantages concrets :
| Critère | Wealthsimple | Grande banque canadienne |
|---|---|---|
| Ouverture de compte | 100 % en ligne, 10 min | Souvent en agence physique |
| Frais mensuels | 0 $ CAD | 5–30 $ CAD/mois |
| Commission sur actions/ETF | 0 $ (actions CDN) | 5–10 $ par transaction |
| Application mobile | Excellente (5/5) | Variable |
| Compte chèques à intérêt | Jusqu'à 2,5 %/an | 0,01–0,5 %/an |
| CELI et REER disponibles | Oui | Oui |
| Déclaration d'impôts | Wealthsimple Tax (gratuit) | Non inclus |
Lien affilié — code HTBVCA. Dépôt de 100 $ CA nets venant de l'extérieur dans les 30 jours ; la prime doit ensuite rester 180 jours sur le compte. Wealthsimple est réservé aux résidents canadiens.
Ouvrir un compte Wealthsimple depuis la France : étapes
L'inscription se fait entièrement en ligne. Voici les étapes telles que je les ai vécues :
- Aller sur wealthsimple.com/invite/HTBVCA pour que le code de parrainage soit automatiquement appliqué.
- Créer votre compte — email, mot de passe, informations personnelles de base (prénom, nom, date de naissance).
- Renseigner votre adresse canadienne — si vous n'avez pas encore d'adresse au Canada, certains utilisateurs utilisent l'adresse d'un proche (famille, ami). Cela reste de votre responsabilité — vérifiez les conditions légales selon votre situation.
- Entrer votre NAS — Numéro d'Assurance Sociale, obligatoire pour les comptes enregistrés (CELI, REER).
- Vérifier votre identité — photo de votre pièce d'identité (passeport accepté) + selfie. L'IA de Wealthsimple traite ça en quelques minutes à quelques heures.
- Choisir votre premier compte — je recommande de commencer par un CELI et un compte chèques (Wealthsimple Cash).
- Effectuer un premier dépôt — virement Interac si vous avez déjà un compte bancaire canadien, ou virement international depuis la France (Wise recommandé pour les frais).
CELI, REER : par quoi commencer
Pour un expatrié ou un Franco-Canadien qui découvre le système fiscal canadien, la priorité est claire :
Le CELI (Compte d'Épargne Libre d'Impôt)
C'est l'outil fiscal le plus puissant pour un résident canadien :
- Plafond de cotisation 2026 : 7 000 $ CAD (plafond cumulatif depuis 2009 : plus de 90 000 $)
- Les gains (intérêts, dividendes, plus-values) sont 100 % exonérés d'impôt
- Les retraits sont libres et ne réduisent pas votre espace de cotisation futur
- À ouvrir en premier pour tout résident canadien
Le REER (Régime Enregistré d'Épargne-Retraite)
L'équivalent canadien du PEA français, orienté retraite :
- Les cotisations sont déductibles du revenu imposable (économie d'impôt immédiate)
- Les retraits sont imposables (à la retraite, quand le taux marginal est plus bas)
- Plafond : 18 % du revenu de l'année précédente, max ~32 000 $ CAD en 2026
- Prioritaire si votre taux d'imposition actuel est élevé
Transférer de l'argent entre la France et le Canada
Une fois votre compte Wealthsimple ouvert, vous aurez régulièrement besoin de transférer de l'argent entre vos comptes français (EUR) et canadiens (CAD).
La solution : Wise pour les virements EUR ↔ CAD
Wise est la méthode la moins chère pour convertir des euros en dollars canadiens et vice versa. Le taux de change interbancaire + des frais d'environ 0,6 % (5,58 € pour 1 000 € convertis en dollars canadiens, relevé le 7 octobre 2026), contre 2–4 % et des frais fixes en banque classique.
Lien affilié — sans surcoût pour vous.
Comment alimenter Wealthsimple depuis l'Europe
- Ouvrez un compte Wise (si pas déjà fait)
- Envoyez des EUR depuis votre banque française vers votre compte Wise
- Convertissez en CAD dans Wise au taux réel
- Virement bancaire international de Wise (CAD) vers votre compte Wealthsimple Cash
- Depuis Wealthsimple Cash, transférez vers CELI ou compte d'investissement
Le délai total est de 2–4 jours ouvrés. C'est la méthode que j'utilise.
Les erreurs à éviter
Utiliser sa banque française pour les virements vers le Canada
Sur un virement de 1 000 €, une banque française prélève en général 20–40 € de frais de conversion + frais fixes. Wise réduit ça à environ 6 € sur le même montant (5,58 € relevés le 7 octobre 2026). Sur plusieurs virements par an, la différence est significative.
Ne pas déclarer ses comptes étrangers aux impôts français
Si vous êtes résident fiscal en France, vous avez l'obligation légale de déclarer vos comptes bancaires étrangers (formulaire 3916 de la déclaration de revenus). Cela inclut votre compte Wealthsimple. Le non-respect expose à des amendes. Ce point est indépendant du montant des sommes.
Ouvrir un REER sans comprendre les implications franco-canadiennes
La convention fiscale franco-canadienne reconnaît le REER, mais son traitement côté français peut varier selon votre situation de résidence. Avant de cotiser des sommes importantes, prenez 30 minutes avec un comptable spécialisé dans la double résidence franco-canadienne.
Confondre Wealthsimple Cash et un compte bancaire classique
Wealthsimple Cash est un excellent compte chèques à intérêt élevé, mais il ne propose pas tout : pas de chéquier, pas de crédit, pas de découvert autorisé. Pour les besoins bancaires plus complexes (prêt hypothécaire, ligne de crédit), une grande banque canadienne reste nécessaire en parallèle.
Complément : Tangerine pour les besoins bancaires du quotidien
Wealthsimple couvre l'investissement et l'épargne à haut rendement. Mais pour les besoins bancaires classiques — virements automatiques, chèques, carte de débit liée à un compte courant traditionnel — Tangerine est la référence des Franco-Canadiens. C'est la banque en ligne du groupe Scotiabank, sans frais mensuels, avec une interface disponible en français.
Les deux se complètent bien : Tangerine pour le compte courant du quotidien, Wealthsimple pour l'investissement et l'épargne.
Lien affilié — code 76919587S1. Offre soumise aux conditions de Tangerine à la date d'ouverture.
📌 La fiche pratique sur Vietnam en poche Ouvrir un compte bancaire au Vietnam →
Questions fréquentes
Au Vietnam, tout passe par Zalo : propriétaires, administrations, garages. Scannez le code avec l'application, ou touchez le bouton depuis votre téléphone.
Commentaires
Sois le premier à réagir à cet article.
Laisser un commentaire
Votre e-mail n'est pas publié. Les commentaires sont affichés ici directement.