Ma femme est vietnamienne. Nous vivons ensemble à Phủ Lý, près de Hanoï, avec une partie de nos comptes restés en France. Et notre vie financière ne ressemble à aucun manuel bancaire standard.
Deux pays, deux monnaies, deux systèmes fiscaux, et des banques qui ne savent pas toujours quoi faire de nous. Voici ce que j'ai appris, parfois à mes dépens, sur la gestion de l'argent dans un couple franco-vietnamien.
Ce n'est pas un article théorique. C'est ce que nous faisons concrètement en 2026, avec les outils qui fonctionnent vraiment et les problèmes que j'aurais voulu anticiper.
La situation de départ : gérer l'argent à deux entre deux pays
Quand on forme un couple mixte franco-vietnamien, la question de l'argent se pose différemment selon où l'on vit.
Les configurations possibles selon où vous vivez
- Elle est en France avec un visa : co-titulaire possible sur un compte français, mais les banques compliquent.
- Il est au Vietnam : il peut ouvrir un compte local, mais rapatrier l'argent ou gérer conjointement reste laborieux avec une banque classique.
- Vous naviguez entre les deux pays : c'était notre cas avant mon installation au Vietnam, et c'est là que les solutions hybrides (Wise, Revolut) deviennent indispensables.
Le vrai blocage : l'asymétrie administrative
La vraie difficulté n'est pas le compte lui-même : c'est l'asymétrie administrative. Les banques classiques ne sont pas conçues pour ça.
- Lui : un IBAN français, une adresse fiscale en France, un historique bancaire.
- Elle : un compte vietnamien en VND, un passeport étranger, et aucune trace dans le système bancaire européen.
Compte joint en France : est-ce possible avec un conjoint vietnamien ?
Oui, techniquement. Les banques françaises peuvent ouvrir un compte joint avec un co-titulaire étranger, même non-résident. Mais en pratique, c'est compliqué, et les règles varient selon l'établissement.
Ce que les banques m'ont répondu
J'ai renseigné plusieurs banques avant notre mariage. Les réponses étaient très différentes :
- ❌ Boursorama : compte joint possible si les deux titulaires ont un numéro fiscal français. Ma femme n'en avait pas à l'époque, ce qui bloquait la démarche.
- ❌ Fortuneo : exigences similaires, ouverture de compte simplifiée en ligne mais nécessite une adresse française pour le co-titulaire.
- ❌ Wealthsimple (Canada) : pas adaptée pour un compte joint avec une conjointe vietnamienne (exigence de résidence canadienne pour le co-titulaire). C'est une banque canadienne complète (compte chèque, CELI, carte de crédit, courtage) que j'utilise pour mes comptes côté Canada.
- ⚠️ Revolut / Wise : pas de compte joint au sens légal français, mais des outils partagés pratiques pour les dépenses courantes à deux.
Ce que le mariage a changé
Après notre mariage, les choses ont changé. Le fait d'être mariés en bonne et due forme, avec un acte transcrit en France, a simplifié les discussions avec la banque.
Le statut de « conjoint(e) » ouvre des portes que le statut de « petite amie étrangère » ne franchissait pas.
Les documents demandés par les banques françaises
Si vous voulez ouvrir un compte joint en France avec un conjoint vietnamien, voici ce que les banques demandent généralement. La liste varie, mais ce socle revient systématiquement :
- Acte de mariage français : extrait plurilingue ou traduit par traducteur assermenté.
- Passeport du co-titulaire étranger : en cours de validité.
- ⚠️ Justificatif d'adresse : c'est souvent le blocage, une adresse étrangère n'est pas acceptée partout.
- Attestation de résidence fiscale (formulaire cerfa 5000) : parfois demandée.
Appeler la banque avant d'aller en agence
Mon conseil pratique : appelez d'abord la banque en expliquant votre situation avant de vous présenter en agence.
- Posez la question exacte : un compte joint est-il possible avec un co-titulaire non-résident de nationalité vietnamienne ?
- Gardez une trace : notez le nom du conseiller et ce qu'il vous a dit.
Ouvrir un compte bancaire au Vietnam en tant qu'étranger
De mon côté, j'ai ouvert un compte bancaire au Vietnam dans les premières semaines après mon arrivée. C'est plus simple qu'on ne le pense.
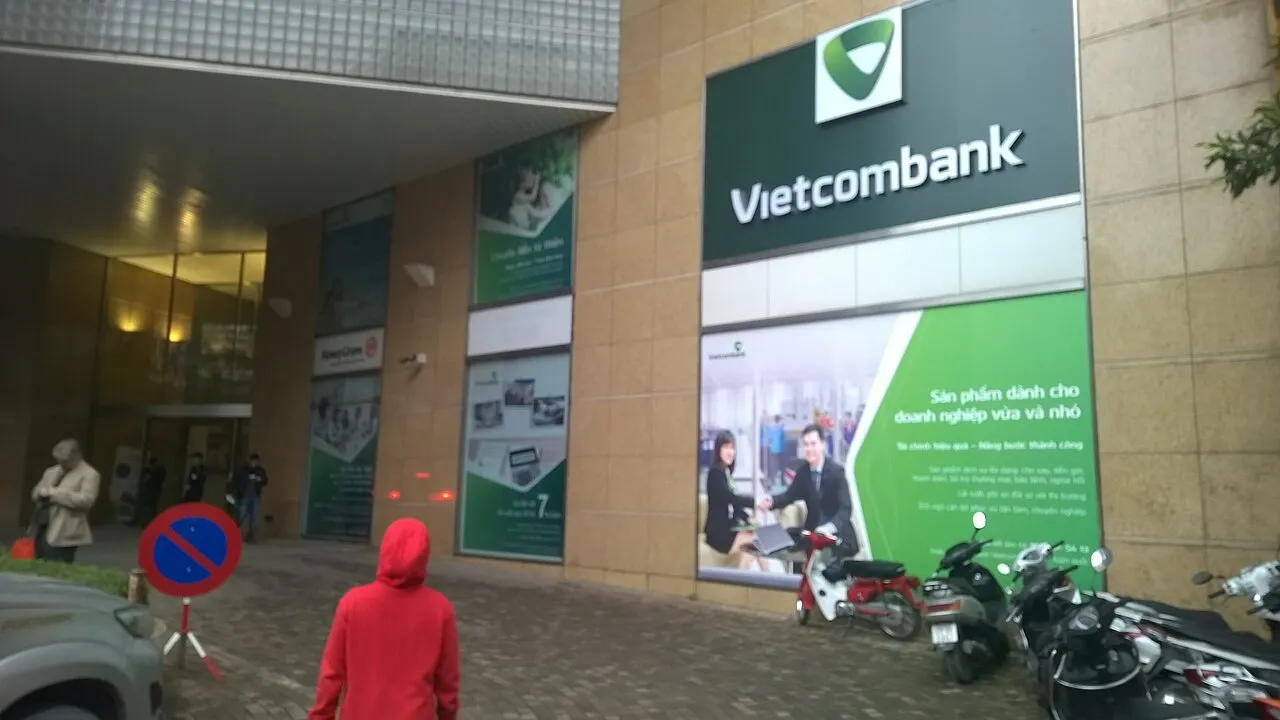
Vietcombank, la banque que j'ai testée
J'ai ouvert un compte à Vietcombank. C'est la banque que je recommande pour les étrangers basés à Hanoï ou Ho Chi Minh-Ville :
- ✅ Application mobile : disponible en anglais (fonctionnelle).
- ✅ Frais de tenue de compte : environ 20 000 ₫/mois, symbolique.
- ✅ Carte Visa ou MasterCard : prête sous 3–5 jours ouvrés.
- ✅ Ouverture : en moins d'une heure en agence, avec passeport et visa.
Je ne recommande que ce que j'ai personnellement vérifié. D'autres banques vietnamiennes acceptent les étrangers, mais je vous laisse les comparer directement selon votre ville et votre situation.
Les documents à apporter en agence
- Passeport : original + photocopie.
- Visa en cours de validité : e-visa, visa TT, visa de travail.
- Parfois, un justificatif de domicile vietnamien : contrat de bail ou enregistrement de séjour.
- Un numéro de téléphone vietnamien : une SIM locale achetée à l'aéroport suffit.
La procédure m'a pris moins d'une heure en agence, avec un conseiller anglophone. La carte de débit (Visa ou MasterCard selon la banque) est prête sous 3 à 5 jours ouvrés.
Notre organisation réelle en 2026
Après tâtonnements, voici comment nous avons structuré nos finances de couple. Ce n'est pas un modèle universel : c'est ce qui marche pour nous, avec nos contraintes spécifiques.
Wise, la pièce centrale pour les transferts
Wise (compte multi-devises) : c'est la pièce centrale. Wise me permet de détenir des euros et des dong vietnamiens sur le même compte.
Quand j'envoie de l'argent à ma femme, ça passe en VND au taux de change réel (pas le taux bancaire gonflé). Les frais sont transparents et beaucoup plus bas qu'une banque classique.
Lien affilié, sans surcoût pour vous. Les frais Wise restent inférieurs à ceux des banques classiques.
Revolut pour les dépenses communes en voyage
Revolut (dépenses communes en déplacement) : quand on voyage ensemble, Revolut simplifie le partage des dépenses. Les deux sur le même compte, on règle directement en VND ou en EUR sans frais de change en semaine.
Pas un compte joint légal, mais pratique pour les voyages.
Lien direct vers le site officiel de Revolut.
Un compte local au Vietnam, un compte en France
Son compte Vietcombank, pour toutes les dépenses locales au Vietnam (loyer, courses, dépenses familiales). Le vrai compte local, en VND, indispensable.
Beaucoup de choses ne se paient encore qu'en liquide ou par virement local au Vietnam.
Mon compte Boursorama, pour toutes les obligations françaises (cotisations auto-entrepreneur, impôts, abonnements, assurances). Conservé pour la structure française, quel que soit le pays où je me trouve.
Comment je répartis mon salaire entre mes comptes
Concrètement, mon salaire français se répartit entre 3 comptes selon une logique simple :
- 70 % reste sur mon Boursorama : vie en France, cotisations auto-entreprise, abonnements, dépenses du quotidien quand je suis en France.
- 10 % part vers mon Fortuneo : exclusivement pour mon PEA, mon épargne longue.
- 20 % passe par Wise : pour rejoindre le Vietnam, surtout vers le compte Vietcombank de ma femme qui gère les dépenses locales du foyer.
Pas de pot commun formalisé, pas de budget catégoriel à la française : chacun gère sa partie selon une logique culturellement vietnamienne où la femme administre les finances du foyer.
Je développe la dimension culturelle de ce système dans mon article sur l'argent dans le couple franco-vietnamien.
Comparatif des solutions pour un couple mixte franco-vietnamien
| Solution | Usage | Frais EUR→VND | Facilité d'accès |
|---|---|---|---|
| Banque française classique | Compte joint légal | Élevés (1,5–3 %) | Complexe avec conjoint étranger |
| Wise | Transferts + multi-devises | Faibles (environ 0,7 à 1 % à partir de 500 €) | Simple, 100 % en ligne |
| Revolut | Dépenses communes quotidiennes | Gratuit en semaine | Très simple |
| Vietcombank (VN) | Vie locale au Vietnam | N/A, VND uniquement (≈20 000 ₫/mois) | Simple avec passeport + visa |
| Western Union / MoneyGram | Urgences | Très élevés | Facile mais coûteux |
Les erreurs à éviter
J'ai fait certaines de ces erreurs. D'autres, j'ai eu la chance d'en entendre parler avant.
Envoyer de l'argent via sa banque classique
La première fois que j'ai fait un virement EUR→VND via ma banque française, j'ai perdu environ 2,8 % sur le change plus 25 € de frais fixes. Pour un virement de 1 000 €, ça fait une différence réelle. Wise ou Revolut ont résolu ça définitivement.
Ne pas prévoir l'argent liquide au Vietnam
Le Vietnam fonctionne encore beaucoup en cash. Les marchés, certains restaurants, les petits taxis, les loyers chez des particuliers : tout ça se règle souvent en VND liquide.
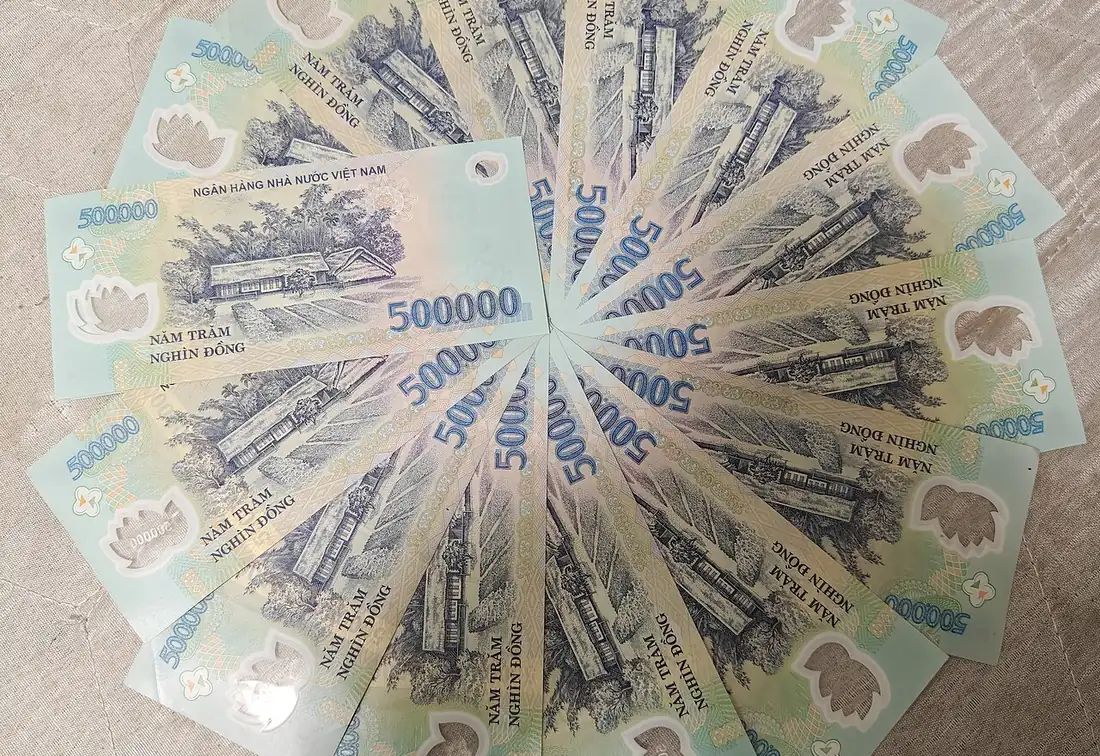
Il faut avoir un compte local pour retirer facilement, ou prévoir un retrait au DAB dès l'arrivée.
Confondre compte joint et espace partagé Revolut
Un espace partagé Revolut n'est pas un compte joint au sens juridique français. Il n'y a pas de co-titularité, pas de droits légaux identiques.
Attendre d'être marié pour tout organiser
Certaines démarches bancaires sont plus simples après le mariage (acte de mariage transcrit, statut de conjoint reconnu). Mais les solutions pratiques (Wise, compte local, organisation des dépenses) peuvent et doivent être mises en place bien avant.
📌 La fiche pratique sur Vietnam en poche Ouvrir un compte bancaire au Vietnam →
Une question ? Un retour d'expérience ?
Pas encore de message ici. Une question sur cet article, ou ton expérience à partager ? Écris-la ci-dessous : elle s'affiche sous l'article.
Laisser un commentaire
Votre e-mail n'est pas publié. Les commentaires sont affichés ici directement.